

DenizKartım
tarafından DenizBank
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
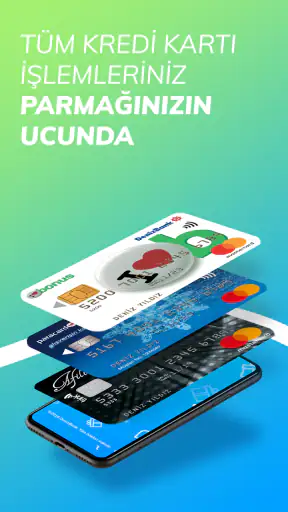
 Analiz eden: Getfullapps
DenizKartım’ı değerlendirirken benim için ilk mesele, bir finans uygulamasına ne kadar güvenle yaklaşabileceğim. Kartla ilgili bilgiye telefondan ulaşmak kullanışlı; ama kolay erişim, kişisel ve finansal bilgileri düşünmeden paylaşmak anlamına gelmemeli. Bu yüzden uygulamayı yalnızca günlük kart kontrolü açısından değil, kullanıcının hangi adımları kendi kontrolünde tutması gerektiği açısından da ele alıyorum.
Güven değerlendirmesinde ölçülü olmak
DenizBank’ın geliştirdiği DenizKartım, finans kategorisinde ücretsiz sunulan bir uygulama. Mağaza puanı 4,6 ve bir milyondan fazla kuruluma ulaşmış olması, kayda değer bir kullanıcı kitlesi bulunduğunu gösteriyor; yine de bu tür göstergeler tek başına güvenlik ya da herkes için sorunsuz çalışma garantisi değildir. Ben bunları yalnızca uygulamanın yaygın kullanıldığına dair bağlam olarak değerlendiririm.
Bir uygulamayı indirirken izin ekranını aceleyle geçmemek, bence en pratik başlangıç noktası. İstenen bir erişimin ne işe yaradığını anlamadığımda devam etmeden önce açıklamayı okurum ve telefonun ayarlarında uygulama izinlerini tekrar gözden geçiririm. Bu yaklaşım, DenizKartım’a özel doğrulanmamış bir izin iddiası değil; finans uygulamalarını kullanırken benim benimsediğim temkinli alışkanlık.
Kontrolün kullanıcıda kaldığı noktalar
Uygulama içindeki seçenekleri incelerken de aynı ölçülülük işe yarıyor. Kart işlemlerini takip etmek için gerekli bölümlere odaklanmak, ek içeriklere veya kullanıcıya sunulan tercihlere ancak ne sunduklarını anladıktan sonra yönelmek daha rahat bir kullanım sağlıyor. Bir ayarı açmadan önce neyi değiştirdiğini okumak, sonradan beklenmedik bir deneyimle karşılaşma ihtimalini azaltır.
Telefonun kendisi de hesabın korunmasında önemli bir rol oynuyor. Ben ekran kilidini kullanır, ortak kullanılan bir telefonda finans uygulamasını açık bırakmam ve cihazımı başkasına verirken hassas ekranları kapatırım. Uygulamanın sunduğu kontroller kadar, telefona fiziksel erişimi kimin elinde tuttuğu da günlük güvenlik alışkanlığının parçası.
Bilgi hassasiyeti olan anlarda sakin kalmak
Kartla ödeme yaptıktan sonra işlemin görünmesini beklemek, finans uygulamalarında kolayca telaş yaratabiliyor. Özellikle bağlantı zayıfsa ekrana art arda dokunmak yerine önce görünen bilgiyi kontrol etmek ve biraz beklemek daha iyi bir yaklaşım. İşlemin durumu net değilken aynı talebi tekrarlamamak, gereksiz karışıklığı önlemeye yardımcı olabilir.
Telefon ekranında kart hareketlerine bakarken çevrenin de farkında olmak gerekir. Kalabalıkta ekranı başkalarının görebileceği şekilde uzun süre açık tutmamak ve kontrol bittikten sonra uygulamadan çıkmak basit ama işe yarar bir önlem. Ben bu tür küçük davranışları, mobil finans kullanımını daha kontrollü hale getiren kullanıcı tercihleri olarak görüyorum.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
İhtiyaca göre seçim yapmak
DenizKartım, DenizBank kartını sık kullanan ve kartla ilgili günlük kontrollerini telefondan yapmak isteyenlere daha uygun görünüyor. Birden fazla bankadaki hesapları tek yerde izlemek, kapsamlı bütçe kayıtları tutmak ya da farklı finansal araçları bir arada yönetmek isteyenler ise daha geniş amaçlı bir seçeneği değerlendirebilir. Burada karar verirken önemli olan, uygulamadan beklenen işi baştan netleştirmek.
Uygulamanın içerdiği seçenekleri tanımak için ilk kullanımda acele etmeden ilerlemek iyi bir fikir. Önce kartla ilgili temel alanları bulabilir, ardından ek bölümlerin sizin için yararlı olup olmadığına karar verebilirsiniz. Böylece gündelik bir kontrol için uygulamayı her açtığınızda ilgilenmediğiniz içeriklerin arasında gezinmek zorunda kalmazsınız.
DenizBank kartıyla sık işlem yapan, fakat bütün finans yaşamını tek uygulamada toplama beklentisi olmayan bir kullanıcı için denemeye değer bir seçenek. Benim temkinli önerim, izinleri ve ayarları okuyarak ilerlemek, telefonu kilitsiz bırakmamak ve belirsiz bir işlem durumunda tekrar tekrar dokunmamaktır. Bu alışkanlıklarla uygulamanın kart odaklı kullanımından yararlanabilir; daha kapsamlı finans yönetimi arıyorsanız ihtiyacınıza daha uygun bir araç seçebilirsiniz.
DenizKartım, kart kullanımını telefondan daha pratik biçimde takip etmeyi amaçlayan ücretsiz bir uygulama. Benim açımdan onu yalnızca bir banka yardımcısı gibi düşünmek eksik kalıyor; kart odaklı işlemleri, günlük kontrol alışkanlığını ve DenizBank müşterilerinin mobil kullanım beklentisini aynı yerde toplamaya çalışıyor. Uygulama mağazasında 4,6 ortalamaya ulaşması ve bir milyondan fazla kuruluma sahip olması da geniş bir kullanıcı kitlesi tarafından tercih edildiğini gösteriyor.
İlk bakışta en önemli vaadi, fiziksel kartla yapılan işlemler arasındaki mesafeyi kısaltması. Kart hareketlerini görmek, harcamayı kontrol etmek veya kartla ilgili bir işlemi bankanın diğer kanallarına geçmeden ele almak isteyenler için mantıklı bir başlangıç noktası sunuyor. Ancak bu uygulamayı değerlendirirken yalnızca “kart uygulaması” demek yetmez. Asıl soru şu: Gün içinde gerçekten zaman kazandırıyor mu, yoğun kullanımda yoruyor mu, eski cihazlarda makul çalışıyor mu ve bir sorun çıktığında kullanıcıyı ne kadar rahat toparlıyor?
Günlük kullanımda hız beklentisi ve ilk izlenim
Finans uygulamalarında hız, yalnızca ekranın çabuk açılması anlamına gelmiyor. Kullanıcı genellikle kısa bir iş için uygulamaya giriyor: Kart durumuna bakmak, yakın zamanda yapılan harcamayı kontrol etmek ya da bir kart işlemiyle ilgili bilgi almak. Bu nedenle menülerin anlaşılır olması ve gereksiz dolaşma gerektirmemesi, ham açılış hızından daha önemli hale geliyor. DenizKartım’ı bu gözle değerlendirdiğimde, güçlü tarafının kart merkezli düşünmesi olduğunu görüyorum. Kullanıcı ne aradığını biliyorsa, genel bir finans uygulamasında kaybolmak yerine daha doğrudan bir akış bekleyebilir.
Uygulamanın mağaza özetinde kartlık, sosyal ortam ve sürprizler dünyası gibi farklı yönlere işaret edilmesi, deneyimin yalnızca işlem ekranlarından oluşmadığını düşündürüyor. Bu yaklaşım bazı kullanıcılar için ilgi çekici olabilir; fakat ben finans uygulamasında önce temel görevin hızlı ve sade olmasını isterim. Ek içeriklere veya kampanya benzeri alanlara bakmadan yalnızca kartımı kontrol etmek istediğimde, ana işlevin ön planda kalması gerekir. DenizKartım’ın başarısı da büyük ölçüde bu dengeyi ne kadar iyi kurduğuna bağlı.
Uygulama açıldığında yapılacak iş basitse, kullanıcıdan uzun süreli keşif beklememeli. Örneğin markette ödeme yaptıktan sonra telefonumu çıkarıp işlemin karta yansıyıp yansımadığını kontrol etmek istediğim bir senaryoda, birkaç saniyelik gecikme bile gereksiz stres yaratabilir. Burada önemli olan yalnızca bağlantı veya cihaz gücü değil; ekranların ne kadar sade olduğu ve kullanıcının aynı bilgiyi tekrar tekrar aramak zorunda kalıp kalmadığıdır.
Benim tavsiyem, ilk kurulumdan sonra uygulamayı hemen yoğun bir işlem için kullanmak yerine menü yapısını kısa bir süre tanımak. Kartla ilgili ana bölümlerin nerede olduğunu öğrenmek, sonraki kullanımlarda hız hissini belirgin biçimde artırabilir. Bu, uygulamanın gerçek performansını değiştirmez; fakat finans araçlarında alışkanlık, algılanan hız üzerinde oldukça etkilidir.
Yoğun kullanımda hangi noktalar önem kazanıyor?
DenizKartım’ı tek bir işlem için kullanmakla gün içinde tekrar tekrar açmak arasında fark var. Ay sonlarında veya harcamaların arttığı dönemlerde kart hareketlerini daha sık kontrol eden kullanıcılar için ekranlar arası geçiş, işlem geçmişinin okunabilirliği ve uygulamanın oturumu ne kadar sorunsuz sürdürdüğü önem kazanıyor. Benim için iyi bir kart uygulaması, yalnızca tek bir harcamayı göstermekle kalmamalı; harcama alışkanlığını anlamaya yardımcı olacak kadar düzenli bir görünüm sunmalı.
Buradaki pratik kullanım senaryosu oldukça basit: Sabah işe giderken ulaşım ve kahve harcamanı, öğle arasında yemek ödemeni, akşam da çevrim içi alışverişini kontrol etmek istiyorsun. Her seferinde farklı bir bilgi aradığında uygulama seni aynı başlangıç noktasına geri göndermemeli. DenizKartım’ı bu tür tekrarlı kullanımda değerlendirirken, kart merkezli yapının avantajı ortaya çıkabilir; çünkü kullanıcı bankacılığın bütün alanları arasında gezinmek yerine daha sınırlı bir amaca odaklanır.
Öte yandan, uygulamada kartla ilgili alanların yanında sosyal veya sürpriz odaklı bölümler bulunması, yoğun kullanımda iki taraflı bir etki yaratabilir. Bu bölümler uygulamayı daha canlı hissettirebilir, ancak yalnızca işlem kontrolü yapmak isteyen kişi için dikkat dağıtıcı da olabilir. Ben olsam ilk kullanımda bu alanları ayrı ayrı inceler, sonrasında günlük işlerimde yalnızca ihtiyacım olan bölümlere yönelirdim. Böylece uygulamanın eğlenceli tarafı ile finansal kontrol tarafı birbirine karışmaz.
Birden fazla kart kullanan kişiler için değerlendirme ölçütü daha da değişiyor. DenizKartım’ın kart odaklı olması, DenizBank kartlarını sık kullanan biri için anlamlı bir merkez oluşturabilir. Fakat farklı bankalara ait kartları tek ekranda karşılaştırmak isteyen bir kullanıcı açısından banka dışı bütçe uygulamaları veya daha geniş finans araçları daha uygun olabilir. Bu, DenizKartım’ın zayıf olduğu anlamına gelmez; sadece kullanım amacının banka kartı deneyimine daha yakın olduğunu gösterir.
Güvenilirlik, bağlantı sorunları ve toparlanma
Finans uygulamalarında güvenilirlik, güzel tasarımdan önce gelir. Kullanıcı bir işlemi kontrol ettiğinde gördüğü bilginin güncel ve anlaşılır olmasını bekler. Uygulama geç açıldığında veya bir ekran beklenenden uzun sürede yanıt verdiğinde, sorun telefonumda mı, bağlantıda mı, yoksa uygulamada mı diye düşünmeye başlarım. Bu belirsizlik, özellikle para hareketleri söz konusu olduğunda diğer uygulama türlerine göre daha rahatsız edicidir.
DenizKartım’ı kullanacak kişilerin bağlantı kalitesini de hesaba katması gerekiyor. Bankacılık işlemlerinin önemli bölümü doğal olarak çevrim içi çalışır; bu yüzden uygulamanın her koşulda aynı akıcılığı göstermesini beklemek gerçekçi olmaz. Zayıf bağlantı sırasında ekranın boş kalması veya bir işlemin tamamlanıp tamamlanmadığının anlaşılmaması, kullanıcı deneyimini hızdan daha fazla etkiler. Böyle bir durumda aynı işlemi art arda denemek yerine önce uygulamanın verdiği durumu dikkatle kontrol etmek daha güvenli bir alışkanlık.
Benim gözümde iyi toparlanma davranışı, uygulama geçici olarak yanıt vermediğinde kullanıcının ne yapacağını açıkça anlayabilmesidir. Ekranı sürekli yenilemek, uygulamayı kapatıp açmak veya aynı talebi tekrar göndermek yerine, önce son görünen durumun kaydedilip kaydedilmediğini kontrol etmek gerekir. Bu tavsiye özellikle kart işlemlerinde önemli; çünkü kullanıcı aceleyle tekrarladığı bir işlemi yanlışlıkla çoğaltmak istemez.
Uygulamanın güncel sürümü 4.0.2 olarak görünüyor. Bu, DenizBank’ın uygulamayı zaman içinde geliştirdiğini ve kullanıcıların güncel bir sürüm üzerinden deneyim yaşamasının hedeflendiğini düşündürüyor. Yine de sürüm numarası tek başına kusursuz çalışma garantisi değildir. Ben, finans uygulamalarında mağaza güncellemelerini uzun süre ertelememeyi tercih ederim; çünkü uygulama ile cihaz işletim sistemi arasındaki uyum, günlük kararlılık açısından önem taşıyabilir.
Cihaz sınırları ve kaynak kullanımı
DenizKartım’ın minimum Android gereksinimi 7.0. Bu nedenle çok eski Android sürümlerini kullanan telefonlarda uygulamayı değerlendirmek mümkün olmayabilir; Android 7.0 veya daha yeni bir sürüm kullanan cihazlar hedefleniyor. Bu sınır, güncel güvenlik ve uygulama geliştirme ihtiyaçları açısından anlaşılabilir olsa da eski telefonunu uzun süre değiştirmeyen kullanıcıların kurulumdan önce işletim sistemi sürümünü kontrol etmesi gerekiyor.
Telefonun işletim sistemi uygun olsa bile cihazın genel durumu önemlidir. Depolama alanı çok azalmış, arka planda çok sayıda uygulama çalışan veya sistem güncellemeleri uzun süredir ertelenen telefonlarda finans uygulamaları ağır hissedilebilir. Böyle bir durumda sorunu doğrudan DenizKartım’a bağlamak doğru olmaz. Ben önce telefonu yeniden başlatır, gereksiz uygulamaları kapatır ve yeterli boş alan bırakırdım. Bu küçük bakım adımları, özellikle orta yaşlı cihazlarda açılış ve geçiş hissini iyileştirebilir.
Kaynak tüketimi konusunda dikkat ettiğim nokta, finans uygulamasının ihtiyaç olmadığı zamanlarda arka planda sürekli açık tutulmaması. Kart hareketlerini saniye saniye izlemiyorsan uygulamayı gün boyunca açık bırakmanın pratik bir faydası yok. İhtiyaç olduğunda açıp işini bitirdikten sonra kapatmak, hem pil alışkanlığı açısından daha mantıklı hem de telefonun genel düzenini korumaya yardımcı olabilir. Bu, uygulamanın aşırı kaynak kullandığı anlamına gelmez; yalnızca finans uygulamalarında kontrollü kullanımın daha doğru olduğunu düşünüyorum.
iPhone kullananlar için de benzer bir yaklaşım geçerli: İşletim sistemi güncel tutulmalı ve uygulama mağazasındaki sürüm uyumluluğu gözden geçirilmeli. Android tarafında minimum sürüm açıkça belirtilmiş olsa da her cihazın işlemcisi, belleği ve üretici arayüzü aynı tepkiyi vermeyebilir. Bu yüzden güçlü bir telefonda akıcı görünen deneyim, eski veya yoğun biçimde özelleştirilmiş bir cihazda aynı hissi vermeyebilir.
Kimler için uygun, kimler başka seçenek düşünmeli?
DenizBank kartını düzenli kullanan ve kart hareketlerini telefonundan takip etmek isteyen biriysen, DenizKartım bana göre mantıklı bir tercih. Ücretsiz olması, denemeyi kolaylaştırıyor; ayrıca yaş derecelendirmesinin PEGI 3 olması, uygulamanın genel kullanıcı kitlesine yönelik olduğunu gösteriyor. Buradaki asıl değer, kartla ilgili günlük kontrolü daha erişilebilir hale getirmesi.
Örneğin aile bütçesinde yalnızca DenizBank kartının harcamalarını takip ediyorsan, her işlemden sonra not almak veya ayrı bir tablo hazırlamak yerine uygulamayı düzenli kontrol noktası olarak kullanabilirsin. Ben bu tür kullanımda haftada bir uzun inceleme yapmak yerine, küçük ve sık kontrolleri daha verimli buluyorum. Harcama yapıldıktan kısa süre sonra bakmak, ay sonunda geriye dönüp ne olduğunu anlamaya çalışmaktan daha kolay.
Ancak bütün bankalardaki hesaplarını tek ekranda görmek, ayrıntılı bütçe kategorileri oluşturmak veya yatırım ve nakit akışını aynı araçta yönetmek istiyorsan, daha kapsamlı kişisel finans uygulamaları sana daha uygun olabilir. DenizKartım’ı bu tür çok bankalı bir bütçe yöneticisi gibi konumlandırmak doğru olmaz. Onun güçlü tarafı, belirli bir banka ve kart deneyimine odaklanması.
Benzer biçimde, yalnızca kampanya veya sosyal içerik arayan bir kullanıcı için uygulamanın finansal yönü gereğinden fazla ciddi gelebilir. Tersine, sadece ödeme ve kontrol işlemi isteyen biri de kartlık dışındaki alanları kullanmayabilir. Bu nedenle uygulamayı değerlendirirken mağaza özetindeki geniş anlatımdan çok, kendi günlük ihtiyacını düşünmek gerekiyor: DenizBank kartını sık kullanıyor musun, yoksa bütün finans hayatını tek uygulamada mı toplamak istiyorsun?
Günlük kullanım için pratik yaklaşım
Ben DenizKartım’ı kullanacak olsam, ilk gün üç aşamalı bir düzen kurardım. Önce uygulamanın kartla ilgili ana ekranlarını tanır, ardından yakın zamanda yaptığım küçük bir harcamayı kontrol eder ve son olarak sosyal ya da sürpriz içeriklerin nerede bulunduğuna bakardım. Böylece temel finans işlerini eğlence veya ek içeriklerden ayırmak kolaylaşır.
İkinci önemli alışkanlık, harcama kontrolünü tek bir büyük oturuma bırakmamak. Gün içinde çok sayıda işlem yapan biriysen, kısa kontroller daha az yorucu olur. Bir ödeme beklediğin gibi görünmüyorsa hemen panik yapmak yerine bağlantıyı, işlem zamanını ve uygulamadaki son durumu birlikte değerlendirmek gerekir. Finans uygulamalarında aceleyle tekrar tekrar dokunmak, sorunu çözmek yerine belirsizliği artırabilir.
Üçüncü önerim, cihaz değiştirirken uygulamayı son anda düşünmemek. Yeni telefona geçmeden önce hangi banka erişimlerinin yeniden doğrulama isteyebileceğini planlamak, özellikle acil kart kontrolü gereken bir günde yaşanabilecek stresi azaltır. Bu, DenizKartım’a özel bir teknik özellik iddiası değil; kart uygulaması kullanan herkes için mantıklı bir hazırlık. Uygulamanın güncel sürümünü kurmak ve cihazın işletim sistemi şartını önceden kontrol etmek de bu hazırlığın parçası.
Gizlilik açısından da temel bir telefon alışkanlığı önemli: Ekran kilidini açık tutmak ve uygulamayı ortak kullanılan cihazlarda gereksiz yere açık bırakmamak. Kart bilgileriyle çalışan bir uygulamada güvenlik, yalnızca uygulamanın kendisine değil, telefonun fiziksel erişimine de bağlıdır. Ben bu nedenle kısa bir işlemden sonra uygulamayı arka planda bırakmamayı ve telefonumu başkalarının kolayca açamayacağı şekilde kullanmayı tercih ederim.
Son değerlendirme: hızdan çok doğru odak
DenizKartım’ın en belirgin avantajı, DenizBank kart kullanıcılarının günlük kontrol ihtiyacına odaklanması. Ücretsiz oluşu, geniş kurulum tabanı ve 4,6’lık ortalaması, uygulamanın kullanıcılar tarafından genel olarak olumlu karşılandığını gösteriyor. Benim değerlendirmemde de güçlü yanı, kart merkezli bir kullanım sunma potansiyeli ve temel kontrolleri bankacılık deneyiminin içine yerleştirmesi.
Performans açısından beklentiyi doğru kurmak gerekiyor. Uygulamanın ne kadar hızlı hissedileceği yalnızca sürüme değil, telefonun yaşına, işletim sistemi durumuna, bağlantıya ve kullanıcının menü yapısına alışıklığına da bağlı. Android 7.0 ve üzeri cihazlarda çalışacak şekilde konumlanması, eski telefon sahipleri için bir sınır oluşturuyor. Buna karşılık güncel ve bakımlı bir cihaz kullanan, uygulamayı yalnızca ihtiyaç anında açan biri için daha rahat bir deneyim beklerim.
Benim nihai görüşüm şu: DenizBank kartını sık kullanan ve kart hareketlerini telefonundan pratik biçimde izlemek isteyenler için DenizKartım denenmeye değer bir araç. Uygulamayı bütün bankaları, bütçeyi ve finansal planlamayı tek başına yöneten kapsamlı bir merkez olarak görmemek gerekir. Bu beklentiyle indirildiğinde, kart odaklı işlerini sadeleştirebilir; farklı bankaları bir arada yönetmek isteyenler ise daha geniş kapsamlı bir alternatife yönelmelidir.
Geliştiricisi DenizBank olan uygulama, 3 Kasım 2017’den bu yana kart deneyimini mobil tarafa taşıyan bir seçenek olarak yerini koruyor. Ben onu özellikle gün içinde birkaç kez kısa kontrol yapan, kart harcamalarını gözden kaçırmak istemeyen ve banka kartına özel bir mobil alan arayan kişilere öneririm. Daha eski bir cihaz kullanıyorsan önce işletim sistemi uyumluluğunu kontrol et; yoğun bütçe planlaması arıyorsan da DenizKartım’ı tek araç değil, kart takibinin bir parçası olarak düşün.
Artıları
- İstanbulkart işlemlerini ve bakiye takibini tek uygulamada sunar.
- Kart bakiyesi ve kullanım hareketleri hızlıca kontrol edilebilir.
- Mobil ödeme ve dijital kart seçenekleri pratiklik sağlar.
- Kampanya ve duyurulara uygulama üzerinden kolayca ulaşılır.
- Kayıp veya çalıntı kart için işlem başlatmak daha kolaydır.
Eksileri
- Bazı özellikler için İstanbulkart ve kişisel doğrulama gerekebilir.
- Bakiye güncellemelerinde zaman zaman gecikmeler yaşanabilir.
- Uygulamanın bazı işlevleri internet bağlantısına tamamen bağlıdır.
- Bildirimler yoğun kullanımlarda gereğinden fazla gelebilir.
- Eski cihazlarda performans ve uyumluluk sorunları görülebilir.
DenizKartım hakkında sıkça sorulan sorular
DenizKartım nedir ve uygulama ne işe yarar?
DenizKartım, DenizBank müşterilerinin kartlarıyla ilgili işlemleri mobil cihaz üzerinden yönetmesine yardımcı olan bir uygulamadır. Kart bilgilerini ve işlemleri takip etme, kullanılabilir limit ile borç durumunu görüntüleme, dönem hareketlerini inceleme ve uygun özellikler üzerinden ödeme veya ayar yönetimi yapma imkânı sunabilir. Kullanılabilen seçenekler kart türüne ve müşterinin DenizBank ürünlerine göre değişebilir.
DenizKartım uygulamasını kullanmak için DenizBank müşterisi olmak gerekir mi?
Uygulamanın temel işlevlerinden yararlanabilmek için genellikle DenizBank tarafından sunulan uygun bir kartın veya müşteri hesabının bulunması gerekir. Giriş ve doğrulama işlemleri banka kayıtlarındaki cep telefonu bilgileriyle ilişkilendirilebilir. Uygulamayı indirmeden önce kartınızın desteklenip desteklenmediğini, gerekli dijital bankacılık tanımlarını ve güncel giriş koşullarını resmi DenizBank kanallarından kontrol etmeniz önerilir.
DenizKartım üzerinden hangi kart işlemleri yapılabilir?
Uygulama, desteklenen kartlar için kart hareketlerini, güncel borç ve kullanılabilir limit bilgilerini inceleme gibi temel işlevler sunabilir. Bazı sürümlerde ekstre görüntüleme, kart ayarlarını yönetme, kartı geçici olarak kullanıma kapatma veya açma ve ödeme seçeneklerine erişme gibi özellikler de bulunabilir. Ancak işlemlerin kapsamı kart tipine, müşteri yetkilerine ve uygulamanın güncel sürümüne göre farklılık gösterebilir.
DenizKartım güvenli mi, kişisel bilgilerimi koruyor mu?
DenizKartım bir bankacılık uygulaması olduğu için giriş ve işlem sırasında kimlik doğrulama, parola, tek kullanımlık kod veya cihaz güvenliği gibi yöntemler kullanılabilir. Yine de güvenlik yalnızca uygulamanın özelliklerine bağlı değildir. Uygulamayı resmi mağazalardan indirmeli, telefonunuzu güncel tutmalı, şifrenizi paylaşmamalı ve tanımadığınız bağlantılara kişisel bilgi girmemelisiniz. Kayıp veya şüpheli işlem durumunda bankayla hemen iletişime geçin.
DenizKartım uygulamasını indirmek ve kullanmak ücretli mi?
Uygulamanın mağazalardan indirilmesi genellikle ücretsizdir; ancak uygulama üzerinden gerçekleştirilen kart ödemeleri, nakit işlemler, gecikmeler veya diğer bankacılık hizmetleri kendi ücret ve koşullarına tabi olabilir. Ayrıca mobil veri kullanımı operatörünüz tarafından ücretlendirilebilir. İndirmeden ve işlem yapmadan önce App Store veya Google Play açıklamalarını, DenizBank’ın güncel ücret tarifesini ve ilgili kart sözleşmesini kontrol etmeniz en doğru yaklaşım olacaktır.

DenizKartım
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan Deniz.Kartim@denizbank.com üzerinden iletişime geçin, https://www.denizbank.com adresini ziyaret edin veya https://www.denizbank.com/en/personal-data-protection/mobildeniz-privacy-policy-application-permissions sayfasını inceleyin.










